الذكاء الاصطناعي في القطاع المالي: فهم الخدمات المصرفية والعلاقات مع العملاء
استكشف كيف يغيّر الذكاء الاصطناعي القطاع المالي، من اكتشاف الاحتيال ومعالجة المستندات إلى روبوتات المحادثة والمستشارين الآليين، إلى جانب التحديات التي يتعين على البنوك معالجتها.
 Mostafa Ibrahim9 دقيقة قراءة
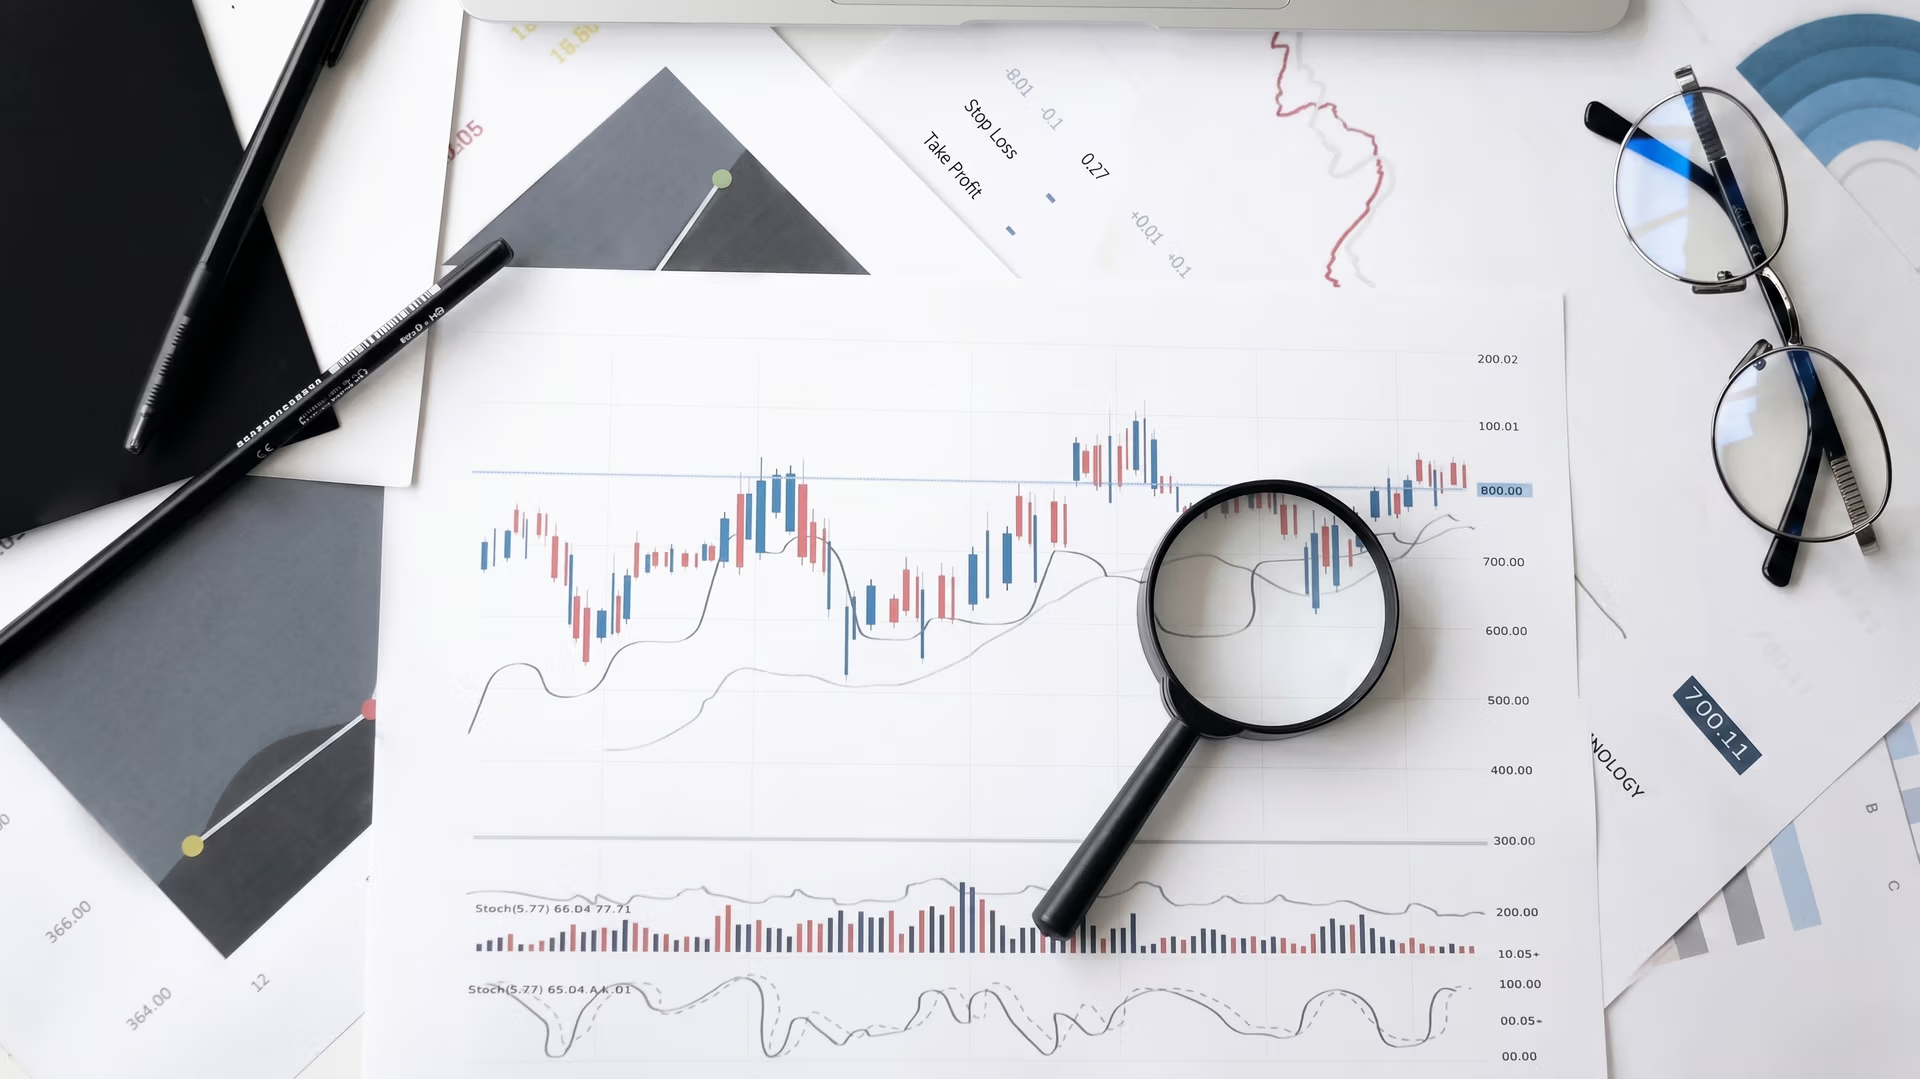
يؤثر الذكاء الاصطناعي (AI) في عدد لا يُحصى من الصناعات حول العالم، وقطاع التمويل ليس استثناءً. فمن الرعاية الصحية إلى البيع بالتجزئة، يعيد الذكاء الاصطناعي تشكيل أساليب حياتنا وعملنا. لكن ماذا عن تأثيره في عالم التمويل؟
تخيل عالمًا يعرف فيه تطبيقك المصرفي احتياجاتك المالية قبل أن تعرفها أنت، ويُكتشف فيه الاحتيال فورًا، وتُحسّن فيه قرارات الاستثمار بدقة. هذا ليس مستقبلًا بعيدًا، بل واقع يتكشف الآن. يدخل الذكاء الاصطناعي الساحة المالية حاملًا موجة من الابتكار تعد بتعزيز الأمان وتبسيط العمليات وإضفاء طابع شخصي على تجربتك المالية.
إن فهم دور الذكاء الاصطناعي في التمويل ليس مقتصرًا على عشاق التكنولوجيا أو المطلعين على القطاع، بل هو أمر أساسي لكل من يشارك في الأنشطة المالية. سواء أكنت تدير شؤونك المالية الشخصية، أم تدير نشاطًا تجاريًا، أم تستثمر في السوق، فمن المؤكد أن الذكاء الاصطناعي سيؤثر في مسارك المالي. انضم إلينا لاستكشاف كيفية إحداث الذكاء الاصطناعي تحولًا في الخدمات المصرفية والمالية، وجعلها أكثر أمانًا وكفاءة وملاءمة لاحتياجاتك.
دور الذكاء الاصطناعي في التمويل#
بدأ الذكاء الاصطناعي يشق طريقه إلى قطاع التمويل منذ ثمانينيات القرن الماضي، بدايةً عبر التداول الخوارزمي وأنظمة إدارة المخاطر. ومنذ ذلك الحين، تطور الذكاء الاصطناعي تطورًا كبيرًا، واتسع تأثيره ليشمل جوانب مختلفة من التمويل، بدءًا من أتمتة المهام الروتينية ووصولًا إلى تحسين تجارب العملاء وتعزيز قرارات الاستثمار. ومع استمرار تطور الذكاء الاصطناعي، يزداد دوره محوريةً في قطاع التمويل.
الذكاء الاصطناعي في العمليات المصرفية#
يمكن للذكاء الاصطناعي تولي المهام الروتينية مثل إدخال البيانات ومعالجة المعاملات والتحقق من المستندات، ما يتيح للموظفين التركيز على أعمال أكثر تعقيدًا وأهمية. ولا يؤدي ذلك إلى زيادة الكفاءة فحسب، بل يقلل أيضًا من احتمالات وقوع الأخطاء، ما يجعل العمليات المصرفية أكثر سلاسة وموثوقية. فعلى سبيل المثال، يمكن لـالرؤية الحاسوبية المدعومة بالذكاء الاصطناعي أتمتة استخراج المعلومات ومعالجتها من المستندات المالية، مثل الفواتير والإيصالات والعقود، بما يضمن الدقة والسرعة في هذه المهام الروتينية. ومن خلال أتمتة هذه العمليات، تستطيع البنوك العمل بسرعة أكبر وبتكلفة أقل، ما يتيح لها في نهاية المطاف تقديم خدمات أفضل لعملائها.
يمكن للذكاء الاصطناعي مراقبة المعاملات باستمرار وفي الوقت الفعلي، وتحديد الأنماط غير المعتادة التي قد تشير إلى نشاط احتيالي. ومن خلال اكتشاف الاحتيال ومنعه بسرعة، يساعد الذكاء الاصطناعي على حماية المصرف وعملائه، بما يضمن بيئة مصرفية أكثر أمانًا. ويعزز هذا النهج الاستباقي للأمان ثقة العملاء ويحد من الخسائر المالية الناجمة عن الاحتيال.
تستخدم JPMorgan Chase & Co.، وهي شركة أمريكية متعددة الجنسيات تعمل في مجال الخدمات المالية، منصتها Contract Intelligence المدعومة بالذكاء الاصطناعي، والمعروفة باسم COiN، لأتمتة مراجعة المستندات القانونية. وتوضح J.P. Morgan كيف تولّد نماذج الذكاء الاصطناعي، المدرّبة على ملايين المعاملات، درجات للمخاطر تساعد الفرق على رصد المدفوعات التي يُحتمل أن تكون احتيالية قبل تحويلها.
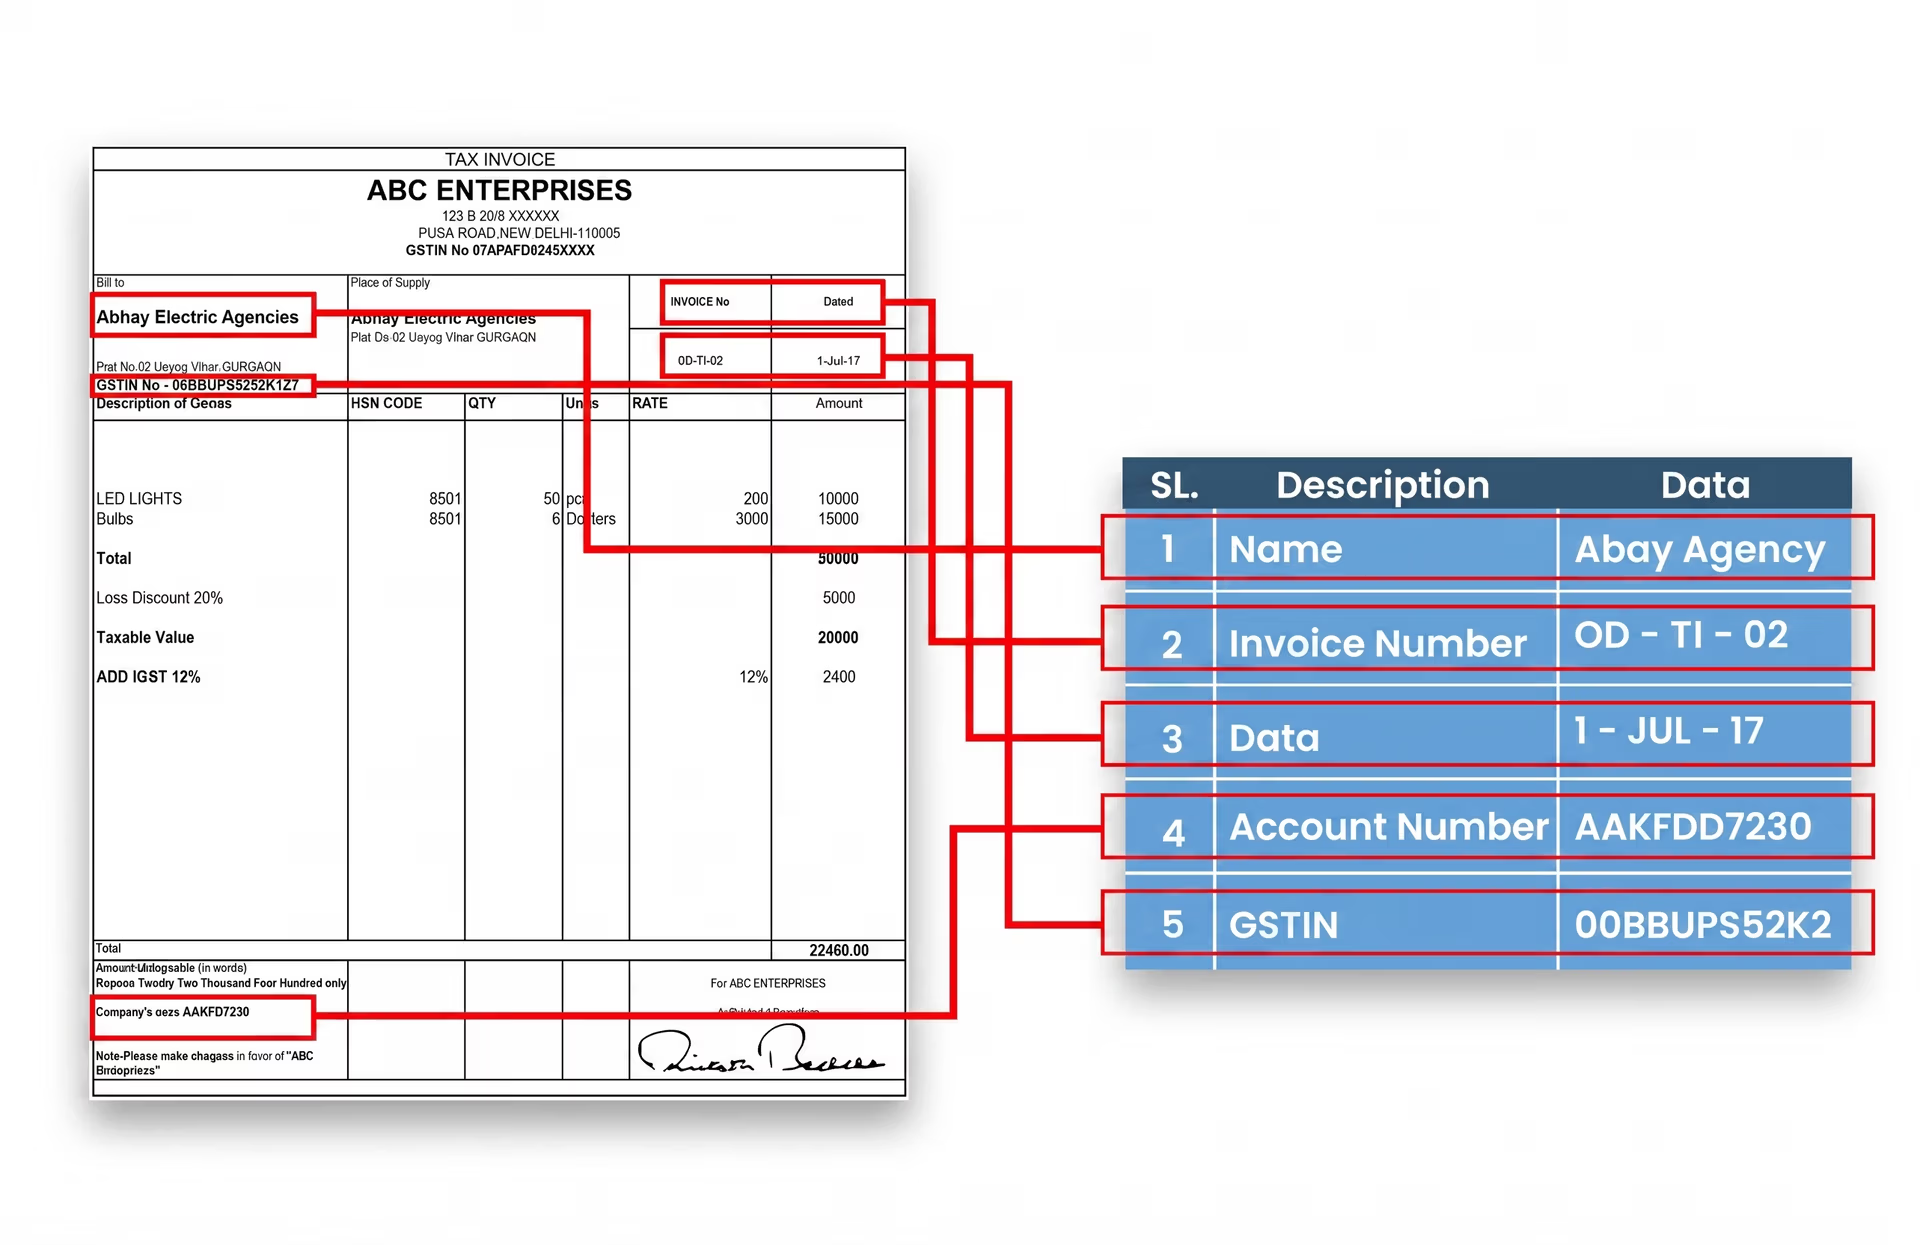
الشكل 1. تقنية OCR المدعومة بالرؤية الحاسوبية لاستخراج البيانات من فاتورة ضريبية.
الذكاء الاصطناعي في التطبيقات المصرفية#
إلى جانب العمليات المصرفية، يمكن للذكاء الاصطناعي أن يتيح للتطبيقات المصرفية تخصيص تجارب المستخدمين من خلال تقديم نصائح مالية ورؤى حول الإنفاق مصممة خصيصًا لهم. تخيل تسجيل الدخول إلى تطبيقك المصرفي وتلقي توصيات مخصصة حول كيفية توفير المال أو إدارة ميزانيتك بفاعلية أكبر. هذا المستوى من التخصيص يجعل الخدمات المصرفية أكثر صلة وفائدة لكل مستخدم، ويحسن تجربته الإجمالية.
يمكن لروبوتات الدردشة والمساعدين الافتراضيين المدعومين بالذكاء الاصطناعي تقديم خدمة فورية للعملاء، والإجابة عن الاستفسارات وحل المشكلات على مدار الساعة طوال أيام الأسبوع. ويسهم هذا الدعم الفوري في تحسين رضا العملاء من خلال توفير حلول سريعة دون الحاجة إلى تدخل بشري. ويمكن للعملاء الحصول على المساعدة في أي وقت ومن أي مكان، مما يجعل الخدمات المصرفية أكثر ملاءمة وسهولة في الوصول.
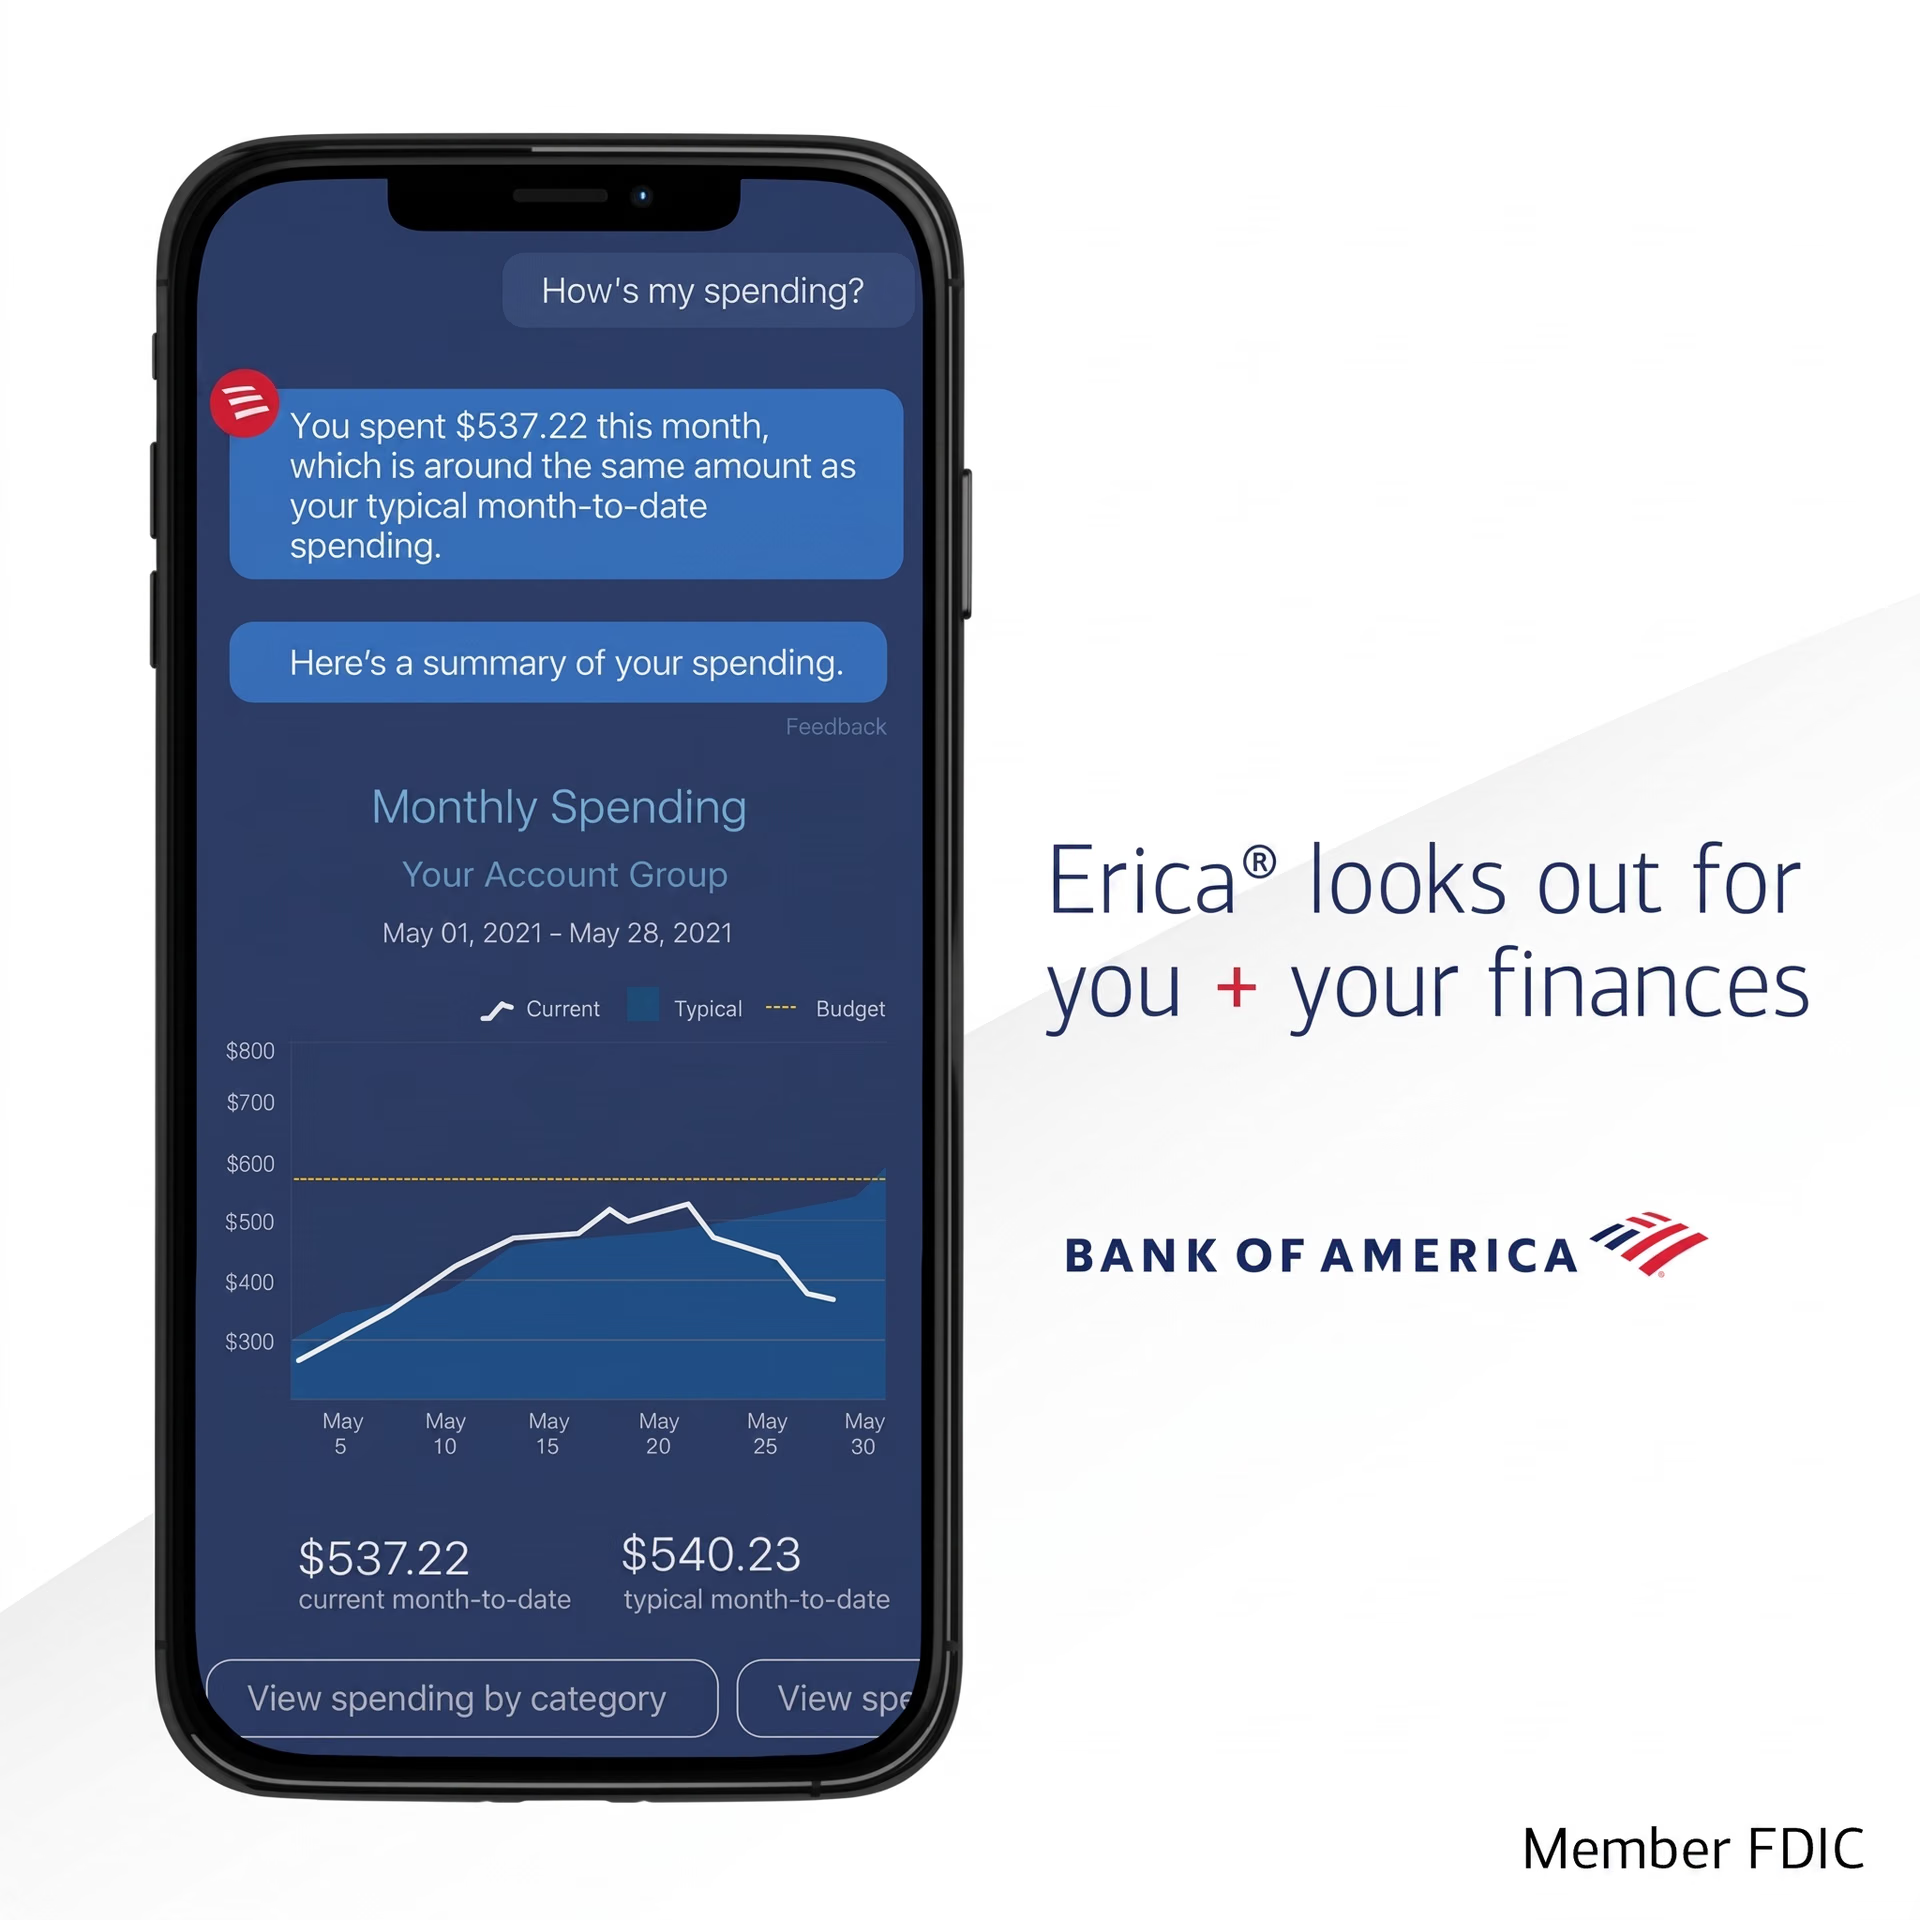
الشكل 2. المساعدة الافتراضية Erica المدعومة بالذكاء الاصطناعي من Bank of America تقدم تحديثات مخصصة عن الإنفاق الشهري.
الذكاء الاصطناعي في الاستثمار والتداول#
إلى جانب تأثيره في العمليات المصرفية والخدمات المالية المخصصة، يؤدي الذكاء الاصطناعي دورًا فاعلًا في الاستثمار والتداول، إذ يستخدم التداول الخوارزمي والتحليلات التنبؤية لاتخاذ قرارات استثمارية أكثر ذكاءً. تحلل هذه الخوارزميات كميات هائلة من البيانات لتحديد الاتجاهات والتنبؤ بتحركات السوق، ما يتيح اتخاذ خيارات استثمارية أكثر استنارة واستراتيجية. وتساعد هذه التقنية المستثمرين على تعظيم العوائد وتقليل المخاطر.
إلى جانب تحسين استراتيجيات التداول، يؤدي الذكاء الاصطناعي دورًا حاسمًا في تقييم المخاطر وإدارتها. إذ يمكنه تقييم المخاطر المحتملة المرتبطة بمختلف الاستثمارات وتقديم توصيات بشأن كيفية الحد منها. وهذا يضمن إلمام المستثمرين بالمخاطر المعنية وقدرتهم على اتخاذ قرارات استثمارية أكثر أمانًا وثقة. وكما ورد في مقال على LinkedIn، تستخدم Wealthfront، وهي شركة تقدم خدمات الاستثمار الآلي، خوارزميات مدعومة بالذكاء الاصطناعي لإدارة المحافظ الاستثمارية، وتعديلها تلقائيًا بناءً على ظروف السوق وتفضيلات المستثمرين الأفراد.
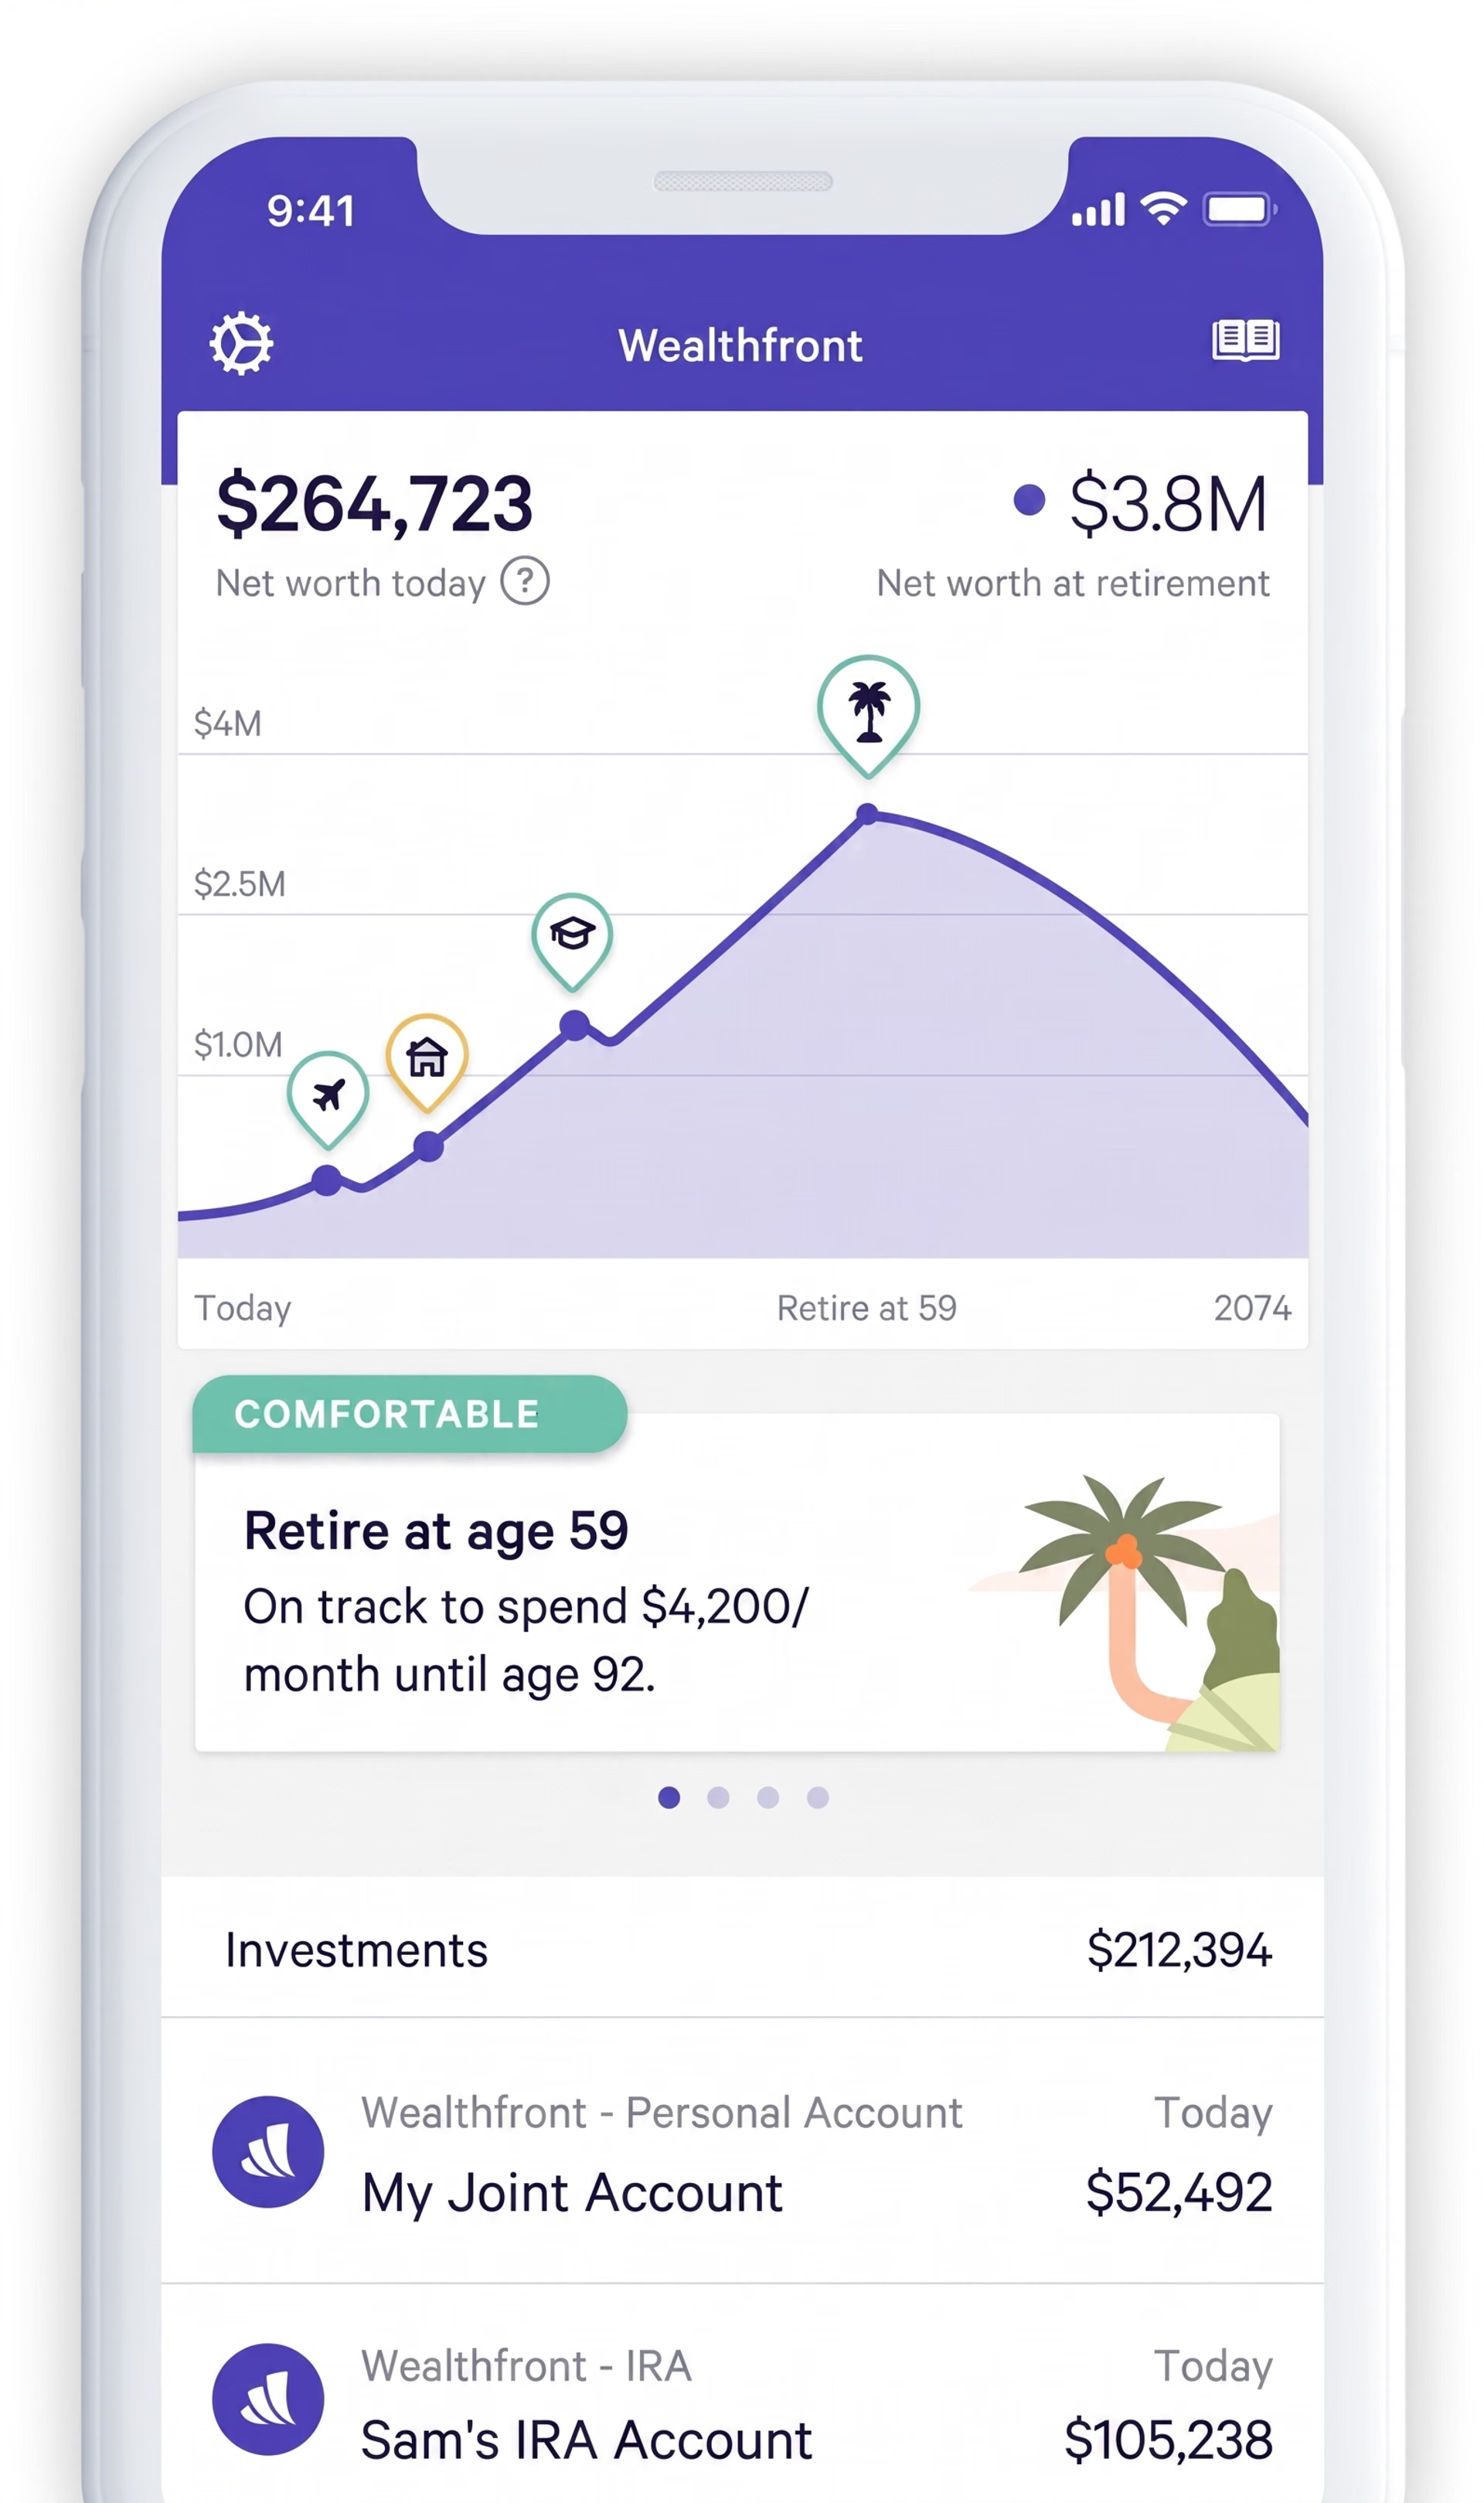
الشكل 3. مستشار Wealthfront الآلي المدعوم بالذكاء الاصطناعي يدير الاستثمارات ويحسنها تلقائيًا لتحقيق نمو مالي طويل الأجل والتخطيط للتقاعد.
فوائد الذكاء الاصطناعي في التمويل#
يمكن للذكاء الاصطناعي إعادة تشكيل القطاع المالي بتقديم مجموعة من الفوائد التي تجعل الخدمات المصرفية والاستثمار وإدارة الأموال أكثر كفاءة وأمانًا وتخصيصًا. إليك كيف يُحدث الذكاء الاصطناعي فرقًا:
الكفاءة وخفض التكاليف#
يساعد الذكاء الاصطناعي المصارف والمؤسسات المالية على خفض التكاليف من خلال أتمتة المهام الروتينية التي كانت تتطلب عملًا يدويًا. ويتيح هذا الانخفاض في التكاليف التشغيلية للمؤسسات تخصيص الموارد بفاعلية أكبر. إضافةً إلى ذلك، يمكن للذكاء الاصطناعي تسريع معالجة المعاملات، مما لا يحسن الكفاءة فحسب، بل يعزز أيضًا تجربة العملاء إجمالًا.
تعزيز الأمان#
يُعد الأمان أولوية قصوى في القطاع المالي، ويسهم الذكاء الاصطناعي بدرجة كبيرة في تعزيزه. ويمكن للأنظمة المعتمدة على الذكاء الاصطناعي اكتشاف الاحتيال بفاعلية أكبر من خلال تحليل كميات هائلة من البيانات وتحديد الأنشطة المشبوهة في الوقت الفعلي. وتوفر هذه المراقبة والتقييم الفوريان للتهديدات طبقة حماية إضافية، مما يساعد على حماية المؤسسات وعملائها من الجرائم المالية.
تحسين تجربة العملاء#
يغير الذكاء الاصطناعي أيضًا طريقة تفاعل العملاء مع الخدمات المالية. فمن خلال تحليل سلوك الأفراد وتفضيلاتهم، يمكنه تقديم منتجات وخدمات مالية مخصصة تلائم الاحتياجات الفريدة لكل عميل. إضافةً إلى ذلك، توفر روبوتات الدردشة المدعومة بالذكاء الاصطناعي دعمًا فوريًا على مدار الساعة، فتجيب عن الأسئلة وتحل المشكلات دون الحاجة إلى تدخل بشري، مما يجعل خدمة العملاء أكثر إتاحة وكفاءة.
اتخاذ القرارات استنادًا إلى البيانات#
من أقوى قدرات AI قدرته على تحليل مجموعات البيانات الكبيرة، بما يتيح استخلاص رؤى قيّمة تسهم في اتخاذ قرارات أفضل. وفي مجال التمويل، يستخدم AI تحليلات البيانات الضخمة لتحسين التنبؤات المالية، ما يساعد الشركات على توقع اتجاهات السوق واتخاذ قرارات أكثر استنارة. كما يؤدي دورًا محوريًا في تحسين استراتيجيات الاستثمار وإدارة المحافظ، بما يضمن أن تستند قرارات الاستثمار إلى تحليل شامل للبيانات وأن تُتخذ على نحو يحقق أفضل النتائج الممكنة.
التحديات والسلبيات#
على الرغم من الفوائد الكثيرة التي يقدمها الذكاء الاصطناعي للقطاع المالي، فإنه ينطوي أيضًا على مجموعة من التحديات والعيوب. وفيما يلي بعض أبرز المشكلات التي تواجهها المؤسسات المالية عند تطبيق الذكاء الاصطناعي:
خصوصية البيانات وأمنها#
تعتمد أنظمة الذكاء الاصطناعي على كميات هائلة من البيانات، مما يثير مخاوف بشأن خصوصية البيانات وأمانها. ويظل خطر اختراق البيانات والهجمات الإلكترونية قائمًا، لذا يجب على المؤسسات المالية ضمان امتثال أنظمة الذكاء الاصطناعي لديها للوائح الصارمة لحماية البيانات. إضافةً إلى ذلك، يُعد بناء ثقة العملاء أمرًا ضروريًا لكنه صعب، إذ قد يتوجس العملاء من تولي الذكاء الاصطناعي التعامل مع القرارات المالية الحساسة. وينبغي للمؤسسات المالية معالجة هذه المخاوف بشفافية، موضحةً أن الذكاء الاصطناعي يعزز الخبرة البشرية بدلًا من أن يحل محلها، مع حماية المعلومات الحساسة للحفاظ على الثقة.
التحيز الخوارزمي#
من المخاوف الرئيسية المرتبطة بالذكاء الاصطناعي احتمال حدوث تحيز خوارزمي، إذ قد تتخذ نماذج الذكاء الاصطناعي قرارات تفضّل دون قصد فئة سكانية أو اجتماعية على أخرى. وقد يؤدي ذلك إلى نتائج غير منصفة، لا سيما في مجالات مثل الإقراض أو قرارات الاستثمار. ويُعد ضمان عدالة نماذج الذكاء الاصطناعي وشفافيتها وخلوها من التحيز، مثل التحيز العرقي أو الجنساني أو الاجتماعي والاقتصادي، تحديًا كبيرًا يتطلب اهتمامًا مستمرًا ومراقبة دقيقة.
التكامل والتنفيذ#
ليس دمج الذكاء الاصطناعي في الأنظمة المالية القائمة أمرًا يسيرًا دائمًا. فكثيرًا ما يتطلب تكاليف أولية مرتفعة وتعقيدًا تقنيًا، فضلًا عن الحاجة إلى ترقية الأنظمة القديمة أو استبدالها. ويتعين على المؤسسات المالية التخطيط بعناية لاستراتيجيات دمج الذكاء الاصطناعي وتنفيذها، لضمان عمل هذه التقنيات الجديدة بسلاسة مع عملياتها الحالية، من دون التسبب في اضطرابات أو أوجه قصور.
ابتكارات الذكاء الاصطناعي المستقبلية في التمويل#
مع استمرار تطور الذكاء الاصطناعي، يبدو مستقبله في القطاع المالي واعدًا، إذ تلوح في الأفق ابتكارات رئيسية عدة يُتوقع أن يكون لها أثر كبير. وفيما يلي لمحة عما ينتظرنا:
التعاون بين التكنولوجيا المالية والخدمات المصرفية#
لا يقتصر مستقبل التمويل على التكنولوجيا، بل يشمل التعاون أيضًا. ونشهد اليوم تزايدًا في الشراكات بين شركات التقنية المالية والبنوك التقليدية. فعلى سبيل المثال، تعاونت Goldman Sachs مع Apple لإطلاق بطاقة Apple Card، التي تستخدم الذكاء الاصطناعي لتحليل أنماط الإنفاق وتقديم نصائح مالية مخصصة ورؤى آنية، كل ذلك ضمن تجربة مصرفية رقمية. وبالمثل، عقدت JPMorgan Chase شراكة مع OnDeck، وهي شركة تقنية مالية متخصصة في قروض الشركات الصغيرة، للاستفادة من الخوارزميات المدعومة بالذكاء الاصطناعي التي تسهّل معالجة القروض وتقيّم المخاطر بدقة أكبر وتوسّع نطاق الخدمات المقدمة للشركات الصغيرة.
تستفيد هذه الشراكات من ابتكارات حلول التقنية المالية المدعومة بالذكاء الاصطناعي، إلى جانب الثقة والبنية التحتية التي تتمتع بها البنوك الراسخة، لتقديم خدمات مالية تجمع بين الابتكار والموثوقية. ومن المتوقع استمرار هذا التوجه مع ازدياد التعاون بين البنوك وشركات التقنية المالية.
تقنيات الذكاء الاصطناعي المتقدمة#
من المتوقع أن يؤدي تطوير خوارزميات ذكاء اصطناعي أكثر تطورًا إلى تغيير طريقة عمل المؤسسات المالية. وستتمكن هذه الخوارزميات المتقدمة من تحليل مجموعات بيانات أشد تعقيدًا، وتقديم رؤى أعمق، وإنتاج تنبؤات أدق. وهذا يعني اتخاذ قرارات استثمارية أكثر ذكاءً، وتقديم خدمات مالية أكثر تخصيصًا، وتحسينًا شاملًا للطريقة التي تخدم بها البنوك والمؤسسات المالية عملاءها.
ومن الابتكارات الواعدة أيضًا دمج الذكاء الاصطناعي مع تقنية سلسلة الكتل. تشتهر سلسلة الكتل بأسلوبها الآمن والشفاف في تسجيل المعاملات، ويمكن أن يؤدي الجمع بينها وبين الذكاء الاصطناعي إلى تعزيز الأمن المالي بدرجة كبيرة. تخيلوا معاملات لا تقتصر على الأمان، بل تتسم أيضًا بالذكاء، إذ يراقب الذكاء الاصطناعي كل خطوة ويحللها لضمان أعلى مستويات الشفافية والحماية من الاحتيال. ويمكن لهذا الدمج أن يعيد تشكيل المشهد المالي بأكمله، ويجعل المعاملات أكثر أمانًا وكفاءة.
أبرز النقاط#
يُحدث الذكاء الاصطناعي تغييرات كبيرة في قطاع التمويل. وتتضح فوائده في تبسيط العمليات وتعزيز الأمن وتقديم خدمات مالية مخصصة وتحسين استراتيجيات الاستثمار. لكنه لا يخلو من التحديات؛ إذ تتطلب مسائل مثل خصوصية البيانات والتحيز الخوارزمي وتعقيدات دمج الذكاء الاصطناعي مع الأنظمة القائمة دراسة متأنية.
ومع تطلعنا إلى المستقبل، يتضح أن نجاح الذكاء الاصطناعي في التمويل لن يعتمد على التطورات التقنية فحسب، بل أيضًا على مدى تطبيق هذه التقنيات بأخلاقيات ومسؤولية. ويُعد بناء ثقة العملاء والحفاظ عليها أمرًا بالغ الأهمية، خصوصًا مع تعمق دمج الذكاء الاصطناعي في الخدمات المالية. ومن خلال التركيز على الشفافية والإنصاف والأمان، تستطيع المؤسسات المالية تسخير الإمكانات الكاملة للذكاء الاصطناعي، مع ضمان استفادة جميع المعنيين.
نحن في Ultralytics ملتزمون بتطوير الذكاء الاصطناعي. تعرّفوا على حلولنا للذكاء الاصطناعي واطّلعوا على أحدث أعمالنا بزيارة مستودعنا على GitHub. تواصلوا مع مجتمعنا، واكتشفوا كيف نطبّق الذكاء الاصطناعي في قطاعات مثل الزراعة والتصنيع.
بقلم
مهندس برمجيات وكاتب تقني · عمل حر
التعليقات
اطرح سؤالًا، أو شارك نتائجك، أو ساعد شخصًا آخر.









